Vous remplissez un formulaire, ajoutez quelques justificatifs, puis recevez une réponse presque immédiatement. Votre dossier a-t-il réellement été étudié par un conseiller, ou un algorithme a-t-il déjà analysé votre profil en arrière-plan ? Cette question n’appartient plus à la science-fiction. L’intelligence artificielle intervient désormais à plusieurs étapes du parcours assurantiel, depuis l’évaluation du risque jusqu’au traitement d’un sinistre.
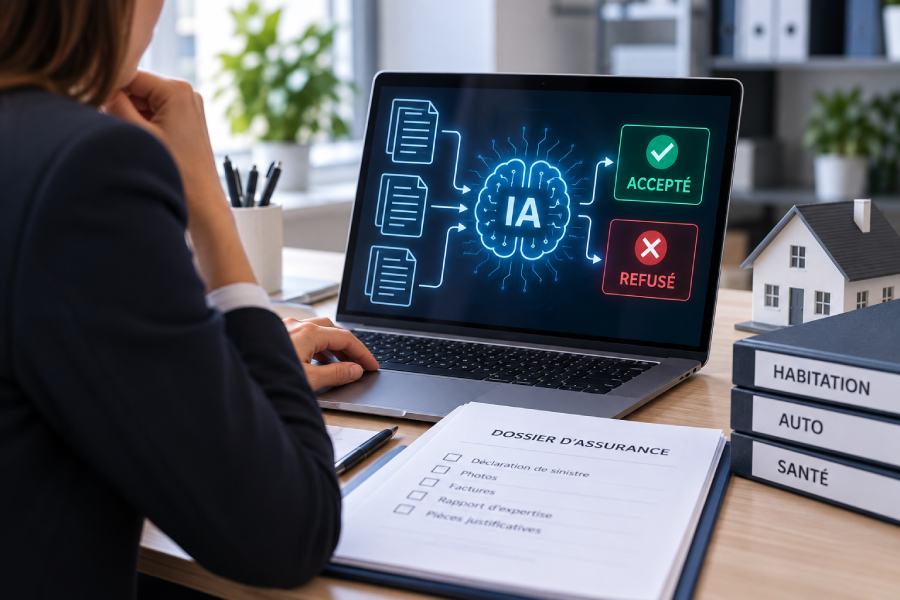
Cependant, une nuance s’impose : l’IA ne prononce pas toujours seule un « oui » ou un « non ». Dans de nombreux cas, elle classe, recommande, signale une anomalie ou calcule un niveau de risque avant qu’un professionnel ne confirme la décision. Alors, jusqu’où les assureurs automatisent-ils réellement l’acceptation ou le refus d’un dossier ?
L’intelligence artificielle est déjà présente dans l’assurance
Les assureurs utilisent depuis longtemps des modèles statistiques pour prévoir la fréquence d’un accident, estimer le coût d’un sinistre ou fixer une cotisation. L’évolution récente vient surtout de la puissance des outils capables de traiter rapidement des volumes considérables de données.
Les autorités de supervision confirment que l’IA est déjà employée dans la tarification, la souscription, la gestion des sinistres, le service client et la détection de fraude. Des données sectorielles récentes montrent aussi une adoption déjà significative par les assureurs.
Concrètement, un système peut analyser :
- les informations déclarées dans le formulaire ;
- l’historique des contrats et des sinistres ;
- les caractéristiques du bien ou du risque à assurer ;
- les documents transmis par le demandeur ;
- des données provenant de sources externes autorisées ;
- la cohérence entre plusieurs réponses.
Ainsi, l’IA accélère les règles classiques de souscription et les combine avec des modèles prédictifs.
Comment l’IA analyse-t-elle un dossier d’assurance ?
Lorsqu’un dossier est déposé, plusieurs traitements peuvent être automatisés. Tout d’abord, des outils de reconnaissance documentaire extraient les informations d’une facture, d’un rapport médical, d’une photo ou d’un justificatif. Ensuite, des algorithmes vérifient si les données sont complètes et cohérentes.
Toutefois, le système peut alors attribuer un score de risque. Plus ce score est élevé, plus l’assureur peut demander des précisions, proposer une cotisation supérieure, appliquer une exclusion ou transmettre le dossier à un spécialiste.
En effet, dans la gestion des sinistres, l’IA peut également trier les demandes selon leur complexité, leur urgence et leur risque de fraude. Les dossiers simples sont susceptibles d’être traités plus rapidement, tandis que les situations inhabituelles sont orientées vers une vérification humaine approfondie.
Ainsi, deux demandes proches peuvent suivre des parcours différents : réponse rapide pour l’une, justificatifs supplémentaires pour l’autre.
L’IA peut-elle accepter automatiquement une demande ?
Oui, certains dossiers peuvent déjà bénéficier d’une acceptation automatisée, notamment lorsque le risque est standard, les informations sont complètes et aucun signal particulier n’apparaît. Cette pratique est souvent appelée souscription accélérée ou automatisée.
Elle présente plusieurs avantages :
- une réponse plus rapide pour le demandeur ;
- moins de tâches répétitives pour les équipes ;
- une analyse plus homogène des dossiers similaires ;
- une réduction des erreurs de saisie ;
- une meilleure disponibilité des services numériques.
Cependant, les critères et les seuils restent définis en amont, tandis que des vérifications peuvent intervenir après la souscription.
Un algorithme peut-il refuser seul un dossier ?
Techniquement, un système peut recommander ou déclencher un refus lorsque certaines conditions prédéfinies sont réunies. En pratique, les usages varient selon le produit, le niveau de risque, les règles internes et la réglementation applicable.
Le plus souvent, l’IA intervient de trois manières :
- elle applique une règle claire, par exemple un critère d’éligibilité non rempli ;
- elle produit un score conduisant à une revue complémentaire ;
- elle détecte une anomalie susceptible de justifier une enquête.
Les décisions sensibles attirent néanmoins une attention croissante des régulateurs. Certains cadres récents classent notamment les systèmes utilisés pour évaluer le risque et fixer les prix en assurance vie ou santé parmi les usages à haut risque. Ils imposent alors des exigences renforcées en matière de gestion des risques, de qualité des données, de traçabilité et de surveillance humaine.
Ainsi, un refus arbitraire, sans justification ni responsabilité humaine, constitue surtout un risque à prévenir.
Pourquoi les refus automatisés soulèvent-ils des inquiétudes ?
L’efficacité ne garantit pas l’équité. Un modèle apprend à partir de données historiques. Si ces données contiennent des déséquilibres, des erreurs ou des corrélations trompeuses, le système peut reproduire des traitements injustes.
Plusieurs risques sont régulièrement évoqués :
- la discrimination directe ou indirecte ;
- l’utilisation de données peu pertinentes ;
- l’impossibilité de comprendre la décision ;
- la surévaluation de certains profils ;
- les erreurs causées par des informations obsolètes ;
- une confiance excessive dans le score algorithmique.
Un critère apparemment neutre peut désavantager indirectement certains profils. Les autorités insistent donc sur la transparence, l’équité, la documentation des modèles et le contrôle humain.
Comment savoir si votre dossier a été évalué par une IA ?
Vous ne voyez pas toujours les outils utilisés. Une réponse quasi instantanée, une demande standardisée de justificatifs ou le classement automatique de photos peuvent néanmoins révéler une forte automatisation.
Par ailleurs, si une décision vous semble incompréhensible, vous pouvez demander :
- les raisons précises de l’acceptation sous conditions ou du refus ;
- la correction d’une donnée inexacte ;
- un réexamen du dossier ;
- l’intervention d’un conseiller d’assurance ;
- les voies de contestation disponibles.
En outre, les droits exacts diffèrent selon la juridiction et le contrat. Néanmoins, la tendance générale va vers davantage d’explicabilité et de responsabilité lorsque l’IA influence une décision importante.
Une décision plus rapide, mais pas sans responsable
L’IA est donc déjà utilisée pour orienter, accélérer et parfois automatiser l’acceptation de certains dossiers. Elle peut également contribuer à un refus, notamment en appliquant des critères d’éligibilité ou en signalant un risque élevé. Pourtant, elle ne devrait pas devenir un écran derrière lequel toute explication disparaît.
L’enjeu n’est plus de savoir si les assureurs utilisent l’intelligence artificielle : ils l’utilisent déjà. La véritable question concerne les garanties entourant cette utilisation. Un système performant doit rester contrôlable, documenté et suffisamment transparent pour que vous puissiez comprendre une décision qui affecte votre couverture. À mesure que les outils progressent, la qualité de l’assurance dépendra donc autant de la puissance des algorithmes que de la vigilance humaine qui les encadre.