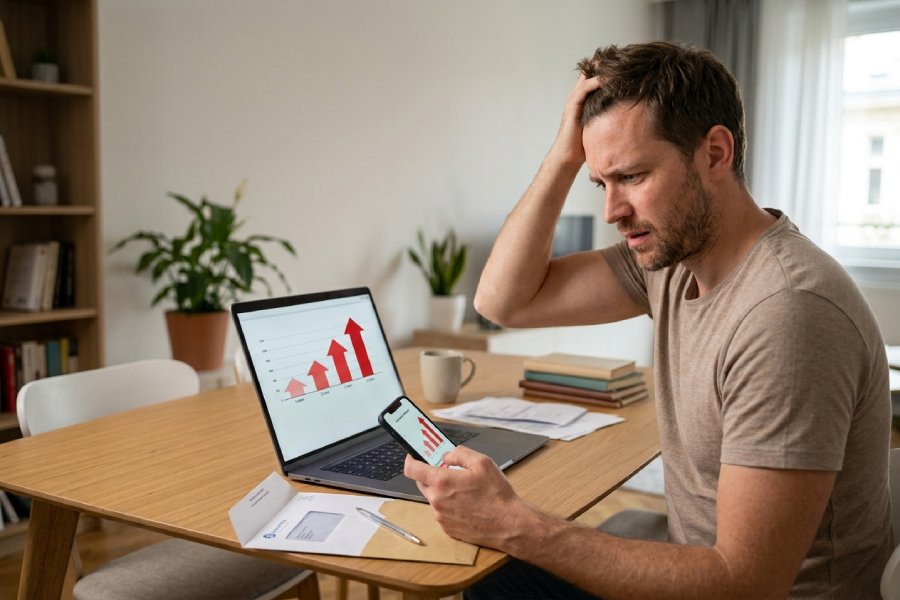
Vous ouvrez votre avis d’échéance annuel, vous comparez le montant avec celui de l’an dernier et la surprise est souvent la même : votre prime d’assurance a encore augmenté. Pourtant, vous n’avez déclaré aucun sinistre. Ni accident, ni dégât des eaux, ni vol. Rien.
Alors, une question revient naturellement : pourquoi payer plus cher si vous ne “coûtez” rien à votre assureur ?
Cette situation, frustrante pour de nombreux assurés, est pourtant loin d’être rare. Contrairement à une idée répandue, le prix d’une assurance ne dépend pas uniquement de votre historique personnel. En réalité, plusieurs facteurs économiques, techniques et sectoriels influencent l’évolution de votre prime, même lorsque votre dossier est irréprochable.
Pour mieux comprendre, il faut regarder au-delà de votre contrat individuel. Décryptons ensemble les véritables raisons qui expliquent pourquoi votre assurance peut augmenter chaque année, même sans sinistre déclaré.
L’inflation : un facteur invisible qui pèse lourd sur votre prime d’assurance
Avant toute chose, il faut comprendre que l’assurance évolue dans le même environnement économique que le reste du marché. Lorsque le coût de la vie augmente, les assureurs subissent eux aussi cette hausse.
En pratique, l’inflation impacte directement le coût des indemnisations. Réparer une voiture, reconstruire une toiture, remplacer un appareil électronique ou indemniser des dommages matériels coûte aujourd’hui plus cher qu’il y a quelques années.
Cette hausse concerne notamment :
- le prix des matériaux de construction ;
- le coût des pièces automobiles ;
- la main-d’œuvre spécialisée ;
- les frais médicaux et hospitaliers ;
- les services d’expertise et de dépannage.
Par conséquent, même si vous n’avez jamais déclaré de sinistre, votre assureur anticipe des coûts futurs plus élevés. Pour maintenir son équilibre financier, il ajuste donc ses tarifs.
Autrement dit, votre prime augmente parfois non pas à cause de vous, mais à cause du contexte économique global.
L’augmentation des sinistres collectifs influence tous les assurés
Vous pourriez penser que seul votre comportement personnel compte. Pourtant, l’assurance repose sur un principe fondamental : la mutualisation du risque.
En d’autres termes, les primes versées par l’ensemble des assurés servent à indemniser ceux qui subissent des sinistres. Cela signifie qu’une hausse généralisée des indemnisations peut impacter tout le portefeuille clients.
Ces dernières années, plusieurs phénomènes ont intensifié cette pression :
- événements climatiques extrêmes plus fréquents ;
- catastrophes naturelles plus coûteuses ;
- multiplication des dégâts liés à l’eau ;
- hausse des vols et actes de vandalisme ;
- cyberattaques touchant particuliers et entreprises.
Même si vous n’êtes personnellement concerné par aucun de ces événements, leur fréquence croissante augmente le coût global du risque.
C’est pourquoi votre prime peut évoluer à la hausse malgré un historique parfaitement propre.
Votre profil de risque évolue avec le temps
Un autre point souvent sous-estimé concerne l’évolution de votre profil assuré. En effet, les compagnies d’assurance réévaluent régulièrement les caractéristiques de chaque contrat. Cette révision peut concerner différents critères liés à votre situation personnelle ou à l’objet assuré.
Par exemple, un assureur peut prendre en compte :
- l’âge du conducteur ;
- la valeur actuelle du bien assuré ;
- l’ancienneté du logement ;
- la zone géographique de résidence ;
- l’usage réel du véhicule ou du bien.
Prenons un cas concret. Si votre habitation se situe dans une zone désormais considérée comme plus exposée aux inondations, votre niveau de risque peut être révisé à la hausse.
De même, un véhicule vieillissant peut coûter davantage en réparation, notamment si les pièces deviennent plus rares.
Ainsi, même sans sinistre, votre contrat peut devenir statistiquement plus risqué aux yeux de l’assureur.
Les nouvelles données et algorithmes changent les modèles tarifaires
Le secteur de l’assurance connaît actuellement une transformation majeure grâce à l’intelligence artificielle, au machine learning et à l’analyse prédictive.
Autrefois, les tarifs étaient calculés sur des modèles relativement stables. Aujourd’hui, les assureurs disposent de volumes de données bien plus importants, ce qui affine leur capacité à détecter les risques.
Ces outils permettent d’intégrer des variables autrefois peu exploitées :
- évolution du trafic routier ;
- statistiques locales de sinistralité ;
- données climatiques ;
- comportements de consommation ;
- tendances sectorielles en temps réel.
Résultat : certains profils jugés auparavant “standards” peuvent désormais être reclassés dans une catégorie plus coûteuse.
Cette évolution technologique explique pourquoi certaines hausses paraissent soudaines ou difficiles à comprendre.
Les garanties et plafonds de couverture peuvent avoir changé
Parfois, la hausse de votre prime n’est pas uniquement liée au risque. Elle peut aussi provenir d’une évolution de votre contrat.
De nombreux assureurs mettent régulièrement à jour leurs offres afin d’intégrer de nouvelles garanties ou d’améliorer certains plafonds d’indemnisation.
Cela peut inclure :
- une assistance renforcée ;
- un plafond de remboursement plus élevé ;
- une protection juridique élargie ;
- une meilleure couverture des équipements modernes ;
- de nouvelles garanties liées aux risques numériques.
Le problème est que ces ajustements passent parfois inaperçus si vous ne relisez pas attentivement vos conditions contractuelles. Votre assurance peut donc coûter plus cher simplement parce qu’elle couvre davantage qu’auparavant.
La fidélité n’est pas toujours récompensée
Voici une réalité que beaucoup découvrent tardivement : rester longtemps chez le même assureur ne garantit pas toujours les meilleurs tarifs.
Certaines compagnies appliquent progressivement des hausses annuelles modestes, mais cumulatives. Individuellement, elles paraissent limitées. Sur plusieurs années, leur impact devient significatif.
Cela s’explique par plusieurs stratégies commerciales :
- ajustement automatique des primes ;
- politique de rentabilité du portefeuille ;
- offres promotionnelles réservées aux nouveaux clients ;
- faible taux de renégociation chez les assurés fidèles.
En clair, certains clients paient davantage simplement parce qu’ils ne comparent jamais les offres du marché. C’est précisément pour cette raison qu’un audit régulier de vos contrats devient utile.
Comment limiter la hausse de votre assurance ?
Heureusement, une augmentation annuelle n’est pas une fatalité. Vous disposez de plusieurs leviers pour garder le contrôle.
Voici quelques bonnes pratiques :
- comparer les offres chaque année ;
- vérifier les garanties réellement utiles ;
- demander une renégociation tarifaire ;
- augmenter légèrement la franchise si cela est pertinent ;
- regrouper plusieurs contrats chez un même assureur.
Vous pouvez également poser des questions précises à votre compagnie :
- Quelle part de la hausse est liée à l’inflation ?
- Mon profil de risque a-t-il changé ?
- De nouvelles garanties ont-elles été ajoutées ?
- Existe-t-il une offre plus adaptée à mon usage actuel ?
Ces échanges permettent souvent d’obtenir des explications… voire des ajustements tarifaires.
Reprendre le contrôle plutôt que subir
Au fond, l’augmentation annuelle de votre assurance sans sinistre déclaré n’est pas nécessairement injustifiée. Elle résulte souvent d’un ensemble de facteurs que vous ne voyez pas immédiatement : inflation, hausse des sinistres collectifs, évolution des modèles de risque ou modifications contractuelles.
Cependant, comprendre ces mécanismes change complètement votre position. Au lieu de subir passivement une hausse, vous pouvez l’analyser, la questionner et agir.
La meilleure stratégie consiste donc à rester attentif, comparer régulièrement et considérer votre assurance comme un contrat vivant, qui mérite d’être réévalué au fil du temps.
Après tout, une assurance efficace ne devrait pas seulement vous protéger en cas de problème. Elle devrait aussi rester cohérente avec vos besoins réels et votre budget.